من يعوّض المنتجات الزراعية الإيرانية في العراق والخليج؟ أسواق جديدة وفرص تجارية تعيد رسم خريطة الإمدادات الغذائية
اضطرابات الإمداد تفتح ملفاً إقليمياً.. هل تتغير خريطة تجارة الخضروات والفواكه في الشرق الأوسط؟
فخلال السنوات الماضية، رسخت إيران حضورها مورداً مهماً لعدد من الأسواق المجاورة، مستفيدة من موقعها الجغرافي، وتنوع إنتاجها الزراعي، وسهولة الوصول إلى عدد من الأسواق عبر الحدود البرية والطرق التجارية. ولم يقتصر هذا الحضور على العراق، بل امتد إلى أسواق خليجية، من بينها الإمارات وقطر وعُمان والكويت.
لكن أي اضطراب في حركة التجارة أو النقل أو إجراءات الحدود، مهما كان مصدره، يضع المستوردين وتجار الجملة أمام سؤال بالغ الأهمية: ماذا يحدث إذا تراجعت كميات المنتجات الزراعية القادمة من إيران؟ ومن يمتلك القدرة على توفير البدائل بالكميات والأسعار والمواصفات المطلوبة؟
هذه المسألة لا تخص العراق وحده، ولا يمكن اختزالها في البحث عن دولة واحدة تحل محل المورد الإيراني. فالعراق ودول مجلس التعاون الخليجي، وهي السعودية والإمارات والكويت وقطر والبحرين وسلطنة عُمان، تختلف في أنماط الاستهلاك والإنتاج المحلي ومصادر الاستيراد وطرق النقل.
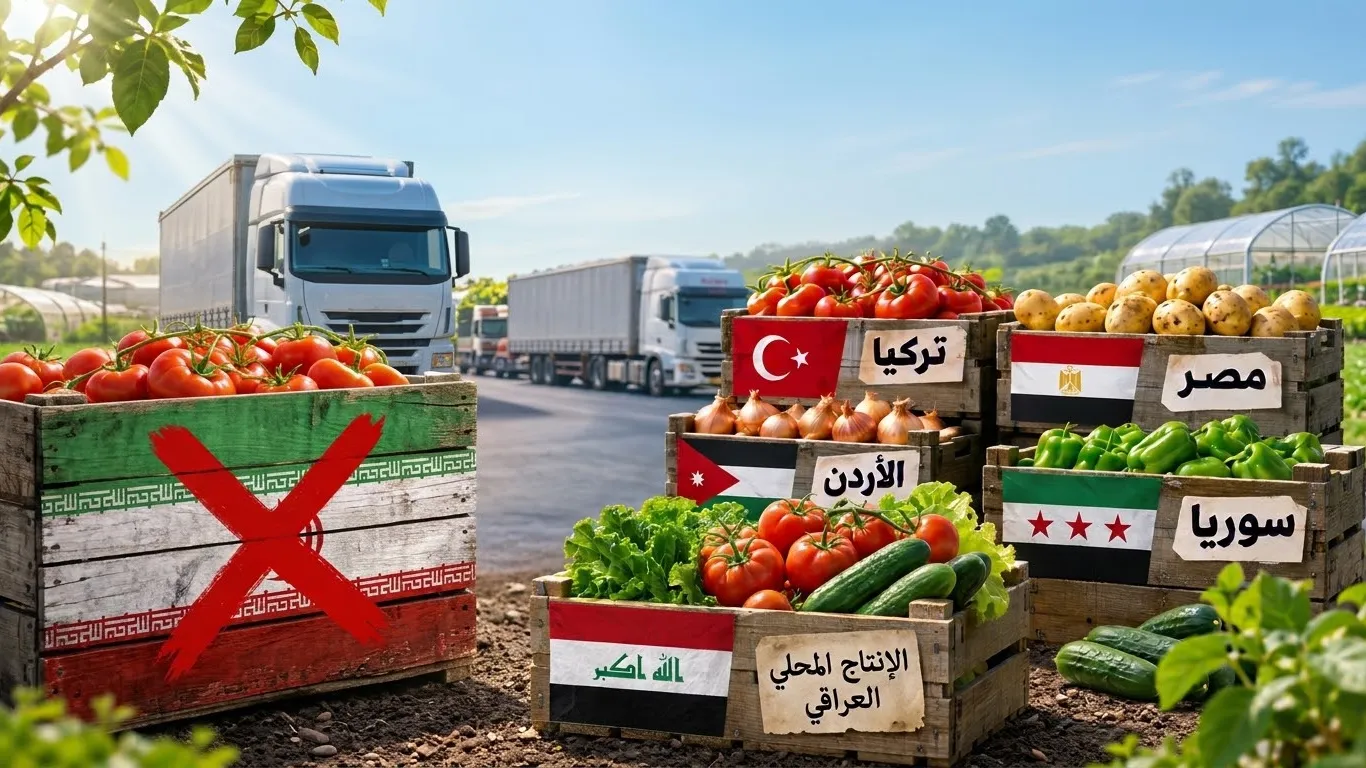
وبالتالي، فإن أي تحول في خريطة الإمدادات قد يفتح المجال أمام مجموعة واسعة من الدول المصدرة، وفي مقدمتها مصر وتركيا والأردن وسوريا، إلى جانب المغرب ودول أخرى تمتلك قدرات زراعية وتصديرية، فضلاً عن إمكانية تعزيز التبادل التجاري بين الدول الخليجية نفسها.
أولاً: إيران في خريطة التجارة الزراعية.. حضور يتجاوز السوق العراقية
يظهر حجم التجارة الزراعية الإيرانية مع الأسواق المجاورة بوضوح عند النظر إلى بعض المحاصيل الأساسية، وعلى رأسها الطماطم والخضروات الطازجة.
فبحسب بيانات التجارة الدولية لعام 2024 المنشورة عبر قاعدة بيانات البنك الدولي WITS والمستندة إلى بيانات الأمم المتحدة للتجارة الدولية، استورد العراق نحو 22.43 مليون كيلوغرام من الطماطم الطازجة، بقيمة تجاوزت 44.14 مليون دولار.
وجاءت إيران في مقدمة الموردين، بنحو 19.09 مليون كيلوغرام، بقيمة تقارب 37.58 مليون دولار، فيما بلغت الكميات القادمة من سوريا نحو 3.34 ملايين كيلوغرام.
أما في البصل والكراث والخضروات التابعة للبند التجاري HS 0703، فقد بلغت واردات العراق نحو 40.48 مليون كيلوغرام خلال العام نفسه، جاءت منها قرابة 38.52 مليون كيلوغرام من إيران، بقيمة تجاوزت 31.32 مليون دولار.
وتكشف هذه الأرقام عن مستوى مرتفع من الاعتماد على المورد الإيراني في بعض المنتجات، لكنها لا تعني أن جميع الواردات الزراعية العراقية تأتي من إيران، كما لا تمثل صورة جميع الأسواق الخليجية.
وفي منطقة الخليج، تظهر بيانات التجارة حضوراً إيرانياً في منتجات محددة أيضاً. ففي عام 2024، استوردت قطر نحو 35.03 مليون كيلوغرام من الطماطم الطازجة من إيران، بقيمة قاربت 4.8 ملايين دولار، من إجمالي واردات قطر من الطماطم البالغة نحو 57.36 مليون كيلوغرام.
وهذا يعني أن إيران كانت مورداً مهماً للطماطم في السوق القطرية، إلى جانب الأردن والمغرب وسلطنة عُمان وموردين آخرين.
كما تظهر بيانات عام 2023 أن صادرات إيران من الطماطم الطازجة إلى الإمارات بلغت نحو 206.9 ملايين كيلوغرام، بقيمة تجاوزت 104.5 ملايين دولار، بينما بلغت صادراتها إلى قطر نحو 31.5 مليون كيلوغرام.
وتوضح هذه الأرقام أن التأثير المحتمل لأي اضطراب في تجارة المنتجات الزراعية الإيرانية لا ينبغي أن يُدرس من منظور عراقي فقط؛ فهناك أسواق خليجية لديها علاقات توريد مباشرة مع إيران، وأخرى قد تتأثر بصورة غير مباشرة عبر تغير مسارات التجارة والأسعار وتنافس المستوردين على الموردين البدلاء.
والنتيجة الأهم أن حجم التأثير لن يكون واحداً في جميع الدول، بل سيتحدد وفق المحصول، وحصة المورد الإيراني، وتوافر البدائل، وموسم الإنتاج، وكلفة النقل.
ثانياً: العراق.. السوق الأكثر ارتباطاً ببعض المنتجات الإيرانية
يمثل العراق حالة واضحة عند دراسة الاعتماد على بعض المحاصيل الإيرانية، إذ تظهر بيانات عام 2024 أن إيران كانت المصدر الرئيسي للطماطم الطازجة والبصل في الواردات العراقية.
ففي الطماطم، تجاوزت الكميات المستوردة من إيران 19 مليون كيلوغرام، مقابل نحو 3.34 ملايين كيلوغرام من سوريا.
وفي البصل، وصلت الواردات من إيران إلى أكثر من 38.5 مليون كيلوغرام، مقابل كميات أقل بكثير من الأردن والصين والهند ودول أخرى.
ولا تعني هذه الأرقام أن السوق العراقية عاجزة عن الحصول على المنتجات من مصادر أخرى، لكنها تشير إلى أن استبدال المورد الرئيسي في بعض المحاصيل يتطلب استعداداً تجارياً ولوجستياً، وليس مجرد البحث عن عروض بديلة بعد حدوث الأزمة.
فالعراق يحتاج إلى موردين قادرين على توفير كميات كبيرة ومتكررة، مع مراعاة اختلاف احتياجات بغداد والبصرة والنجف وأربيل والموصل وبقية المحافظات.
كما أن الإنتاج المحلي العراقي يستطيع تغطية جزء من الطلب في مواسم معينة، لكنه لا يوفر بالضرورة جميع المنتجات بالكميات نفسها طوال العام.
ومن هنا، فإن تنويع مصادر الاستيراد يجب أن يسير بالتوازي مع دعم الإنتاج الوطني، وتطوير التخزين والنقل، وتحسين قدرة الأسواق على استيعاب المحاصيل المحلية والمستوردة.
ثالثاً: دول الخليج.. ستة أسواق مختلفة وفرص تجارية متعددة
لا يصح التعامل مع دول مجلس التعاون الخليجي باعتبارها سوقاً واحدة متطابقة؛ فلكل دولة حجم استهلاك مختلف، وقدرات إنتاج محلي، وشبكة موردين، وبنية لوجستية خاصة بها.
السعودية
تمتلك قاعدة إنتاج زراعي محلية مهمة، وسوقاً استهلاكية واسعة، واحتياجات متنوعة من الخضروات والفواكه على مدار العام. وتتيح مساحتها الجغرافية وتعدد مناطقها الزراعية فرصاً لتكامل الإنتاج المحلي مع الواردات، خصوصاً في المحاصيل التي يتغير توافرها موسمياً.
الإمارات
تمثل سوقاً استهلاكية ومركزاً تجارياً ولوجستياً مهماً في المنطقة، وتستفيد من الموانئ والمطارات وشبكات إعادة التصدير. وهذا يمنحها دوراً يتجاوز الاستهلاك المحلي، إذ يمكن أن تكون نقطة عبور وتوزيع لبعض المنتجات الزراعية إلى أسواق خليجية وإقليمية أخرى.
الكويت
تعتمد على شبكة من الموردين الخارجيين لتلبية احتياجاتها من المنتجات الطازجة، وتوفر قربها من العراق والسعودية فرصاً للتجارة البرية والإمداد من الأسواق المجاورة، إلى جانب الواردات البحرية.
قطر
تظهر بيانات عام 2024 اعتماداً ملحوظاً على الطماطم الإيرانية، مع وجود موردين آخرين، من بينهم الأردن والمغرب وعُمان. وهذا يقدم مثالاً واضحاً على أهمية توزيع مصادر التوريد وعدم ربط السوق بمصدر واحد.
البحرين
رغم صغر حجم سوقها مقارنة بالأسواق الخليجية الأكبر، فإنها جزء من شبكة تجارة إقليمية مترابطة، ويمكن أن تستفيد من الإمدادات القادمة عبر السعودية والإمارات وعُمان، إضافة إلى الاستيراد المباشر.
سلطنة عُمان
تمتلك ميزة جغرافية وإنتاجية وتجارية مهمة؛ فهي ليست مجرد سوق مستوردة، بل مصدر لبعض المنتجات التي تصل إلى بقية دول الخليج. وتظهر بيانات 2024 صادرات عُمانية من الطماطم إلى الإمارات وقطر والبحرين والسعودية والكويت، كما سجلت صادرات من البطيخ والشمام والجزر إلى أسواق خليجية متعددة.
وهذا الدور العُماني يوضح أن البدائل لا تأتي بالضرورة كلها من خارج المنطقة؛ إذ يمكن تعزيز التجارة البينية الخليجية وتوسيع الاستفادة من المواسم الزراعية المختلفة داخل دول المجلس.
رابعاً: مصر.. فرصة لتوسيع الصادرات الزراعية إلى العراق والخليج
تأتي مصر ضمن الدول التي يمكن أن تستفيد من توجه الأسواق العربية إلى تنويع مصادر المنتجات الزراعية، مستندة إلى قاعدة إنتاجية واسعة، وتنوع في المحاصيل، وخبرة في تصدير الخضروات والفواكه إلى الأسواق الإقليمية والدولية.
وتشمل المنتجات المصرية التي يمكن أن تحظى باهتمام المستوردين البرتقال والموالح والعنب والفراولة والبطاطس والبصل وعدداً من الخضروات والمحاصيل الموسمية.
وتكشف بيانات التجارة لعام 2024 عن حضور مصري قائم في السوق العراقية. فقد بلغت قيمة واردات العراق من مصر في فئة معينة من الفواكه الطازجة، المصنفة تحت البند HS 0810، نحو 73.63 مليون دولار، كما بلغت قيمة واردات الحمضيات المصرية نحو 50.99 مليون دولار.
وفي البرتقال وحده، بلغت قيمة الواردات العراقية من مصر قرابة 39.83 مليون دولار، بكمية قاربت 39.86 مليون كيلوغرام.
وتعني هذه الأرقام أن مصر ليست مورداً افتراضياً بالنسبة إلى السوق العراقية، بل تمتلك علاقات تجارية قائمة يمكن توسيعها وتطويرها.
أما في الأسواق الخليجية، فإن تنوع الطلب واتساع شبكات التوزيع يتيحان فرصاً أمام المصدرين المصريين، خصوصاً في الفواكه والحمضيات والخضروات التي تتوافر فيها ميزة سعرية أو موسمية.
لكن دخول الأسواق الخليجية لا يعتمد على حجم الإنتاج وحده؛ فالشركات تحتاج إلى الالتزام بالمواصفات المعتمدة، ومتطلبات التعبئة والفرز، وشهادات الصحة النباتية، ومواعيد التسليم، إضافة إلى القدرة على المحافظة على جودة المنتجات خلال النقل والتخزين.
وتكمن الفرصة المصرية في بناء علاقات توريد منتظمة مع المستوردين وتجار الجملة، بدلاً من الاكتفاء بشحنات موسمية متقطعة.
خامساً: تركيا.. مورد إقليمي يمتلك ميزة الطرق البرية والتنوع الزراعي
تحتل تركيا موقعاً مهماً في خريطة التجارة الزراعية الإقليمية، بفضل تنوع إنتاجها من الطماطم والخيار والفلفل والبطاطس والبصل والتفاح والحمضيات وغيرها من المحاصيل.
وتبرز أهميتها بصورة خاصة بالنسبة إلى العراق، نظراً إلى الحدود المشتركة والطرق البرية التي تسمح بنقل المنتجات إلى عدد من المدن العراقية.
كما يمكن للشركات التركية الوصول إلى أسواق خليجية من خلال النقل البري والبحري، بحسب نوع المنتج وموقع الشركة والميناء أو مركز التوزيع المستخدم.
وتزداد أهمية تركيا في المنتجات سريعة التلف، حيث يمكن أن يشكل تقليل زمن النقل عاملاً مؤثراً في الحفاظ على الجودة وخفض الفاقد.
لكن المنافسة التركية ستظل مرتبطة بالسعر النهائي، وليس بسعر المنتج عند المزرعة فقط؛ إذ يجب احتساب التعبئة والتبريد والنقل والتأمين والتخليص وتكاليف الوصول إلى الأسواق المستهدفة.
كما أن اختلاف المواسم بين المناطق الزراعية التركية والأسواق العربية قد يمنح المصدرين فرصاً لتقديم منتجات في فترات يرتفع فيها الطلب أو يتراجع فيها المعروض المحلي.
وبالنسبة إلى المستوردين، فإن تنويع الموردين الأتراك وتوقيع اتفاقات توريد واضحة يمكن أن يقلل مخاطر الاعتماد على عدد محدود من الشركات أو المسارات التجارية.
سادساً: الأردن وسوريا والمغرب.. موردون يمكن أن يكملوا شبكة الإمداد
إلى جانب مصر وتركيا، تمتلك دول أخرى فرصاً لتوسيع حضورها في تجارة المنتجات الزراعية مع العراق والخليج.
الأردن يتمتع بموقع قريب من العراق ودول الخليج، وبخبرة في تصدير عدد من الخضروات والفواكه. وتظهر بيانات عام 2024 أن الأردن كان أحد موردي الطماطم إلى قطر، بنحو 9.08 ملايين كيلوغرام، كما صدّر إلى العراق كميات من البصل والخضروات.
وتمنح هذه التدفقات التجارية الأردن أساساً يمكن البناء عليه، خصوصاً في المنتجات التي تتوافق مواسم إنتاجها مع احتياجات الأسواق المجاورة.
سوريا تمتلك قرباً جغرافياً من العراق، وتظهر بيانات التجارة وجود صادرات سورية من الطماطم إلى السوق العراقية. ويمكن أن تكون مورداً مكملاً في بعض المنتجات والمواسم، وفق قدرات الإنتاج المتاحة وظروف النقل والتجارة.
أما المغرب، فيمتلك قطاعاً زراعياً تصديرياً متنوعاً، وقد ظهر ضمن موردي الطماطم إلى قطر في بيانات عام 2024، وهو ما يعكس إمكانية حضوره في بعض الأسواق الخليجية، خصوصاً المنتجات التي تتطلب توريداً منظماً عبر النقل البحري أو الجوي.
ولا يعني ذلك أن هذه الدول قادرة منفردة على تعويض كامل الكميات الإيرانية، بل إن قيمتها التجارية تكمن في توفير خيارات إضافية وتوزيع مصادر الاستيراد بين أكثر من دولة.
سابعاً: عُمان والتجارة البينية الخليجية.. البدائل قد تكون داخل المنطقة
من النقاط التي تستحق الاهتمام أن دول الخليج لا تحتاج دائماً إلى البحث عن جميع البدائل خارج حدودها؛ إذ توجد حركة تجارية زراعية بين دول المجلس يمكن أن تؤدي دوراً في إعادة توزيع المنتجات عند تغير ظروف العرض والطلب.
وتقدم سلطنة عُمان مثالاً واضحاً على ذلك.
فبحسب بيانات WITS لعام 2024، صدرت عُمان نحو 6.27 ملايين كيلوغرام من الطماطم الطازجة إلى الأسواق الخارجية، وتوزعت صادراتها على الإمارات وقطر والبحرين والسعودية والكويت.
كما صدرت عُمان نحو 26.89 مليون كيلوغرام من البطيخ والشمام الطازج، ووصلت كميات منها إلى قطر والبحرين والإمارات والكويت والسعودية.
وفي الجزر، سجلت الصادرات العُمانية نحو 7.31 ملايين كيلوغرام، شملت أسواقاً خليجية متعددة.
وتوضح هذه البيانات أن التجارة البينية يمكن أن تكون جزءاً من الحل، وأن بعض دول الخليج تستطيع أن تلعب دور المورد الإقليمي لبعض المحاصيل، إلى جانب دورها كمستورد.
كما أن تعزيز الربط بين الأسواق الخليجية قد يساعد على الاستفادة من اختلاف مواسم الإنتاج وتوزيع الفائض من دولة إلى أخرى، بشرط مراعاة القواعد التجارية والصحية ومتطلبات النقل.
ثامناً: هل تستطيع دولة واحدة تعويض إيران؟.. الإجابة تكمن في تنويع المصادر
إن التعامل مع التغيرات المحتملة في تجارة المنتجات الزراعية على أساس استبدال دولة بدولة قد يؤدي إلى تقديرات غير واقعية.
فلا توجد دولة واحدة تستطيع توفير جميع المحاصيل الإيرانية، بالكميات نفسها، وفي المواعيد نفسها، وبالأسعار نفسها.
كما أن القدرة التصديرية تختلف من محصول إلى آخر. فالدولة التي تمتلك إنتاجاً كبيراً من الحمضيات قد لا تكون المورد الأنسب للطماطم أو البصل، والدولة القريبة جغرافياً قد تواجه قيوداً موسمية أو ارتفاعاً في تكلفة الإنتاج.
ولهذا ينبغي أن تقوم استراتيجية التوريد الجديدة على توزيع المحاصيل بحسب قدرة كل دولة:
- الطماطم: يمكن دراسة إمكانات مصر وتركيا والأردن وسوريا والمغرب، إلى جانب الموردين الخليجيين، مع تحديد الموسم والكمية والتكلفة.
- البصل: يمكن تنويع المصادر بين مصر وتركيا والأردن والهند والصين وغيرها بحسب المواسم والأسعار والاشتراطات.
- الحمضيات والبرتقال: تمتلك مصر حضوراً تصديرياً واضحاً، ويمكن دراسة موردين آخرين مثل جنوب أفريقيا والمغرب وفق احتياجات كل سوق.
- الفواكه الموسمية: يمكن توزيع التوريد بين مصر وتركيا والمغرب والأردن ودول أخرى، بحسب الصنف وموسم الحصاد.
- البطيخ والشمام: يمكن الاستفادة من الإنتاج المحلي في بعض دول الخليج، ومن التجارة البينية، إلى جانب الموردين الخارجيين عند الحاجة.
ويجب ألا تتحول هذه القائمة إلى افتراض بأن جميع هذه الدول لديها فائض متاح للتصدير في كل وقت؛ فالتأكد من الكميات الفعلية ومواعيد الحصاد والأسعار شرط أساسي قبل بناء أي عقد توريد.
تاسعاً: الإنتاج المحلي في العراق والخليج.. عنصر أساسي في حماية الأسواق
رغم أهمية الاستيراد، فإن الإنتاج المحلي يبقى أحد أهم عناصر استقرار الإمدادات الغذائية.
فالسعودية والإمارات وعُمان وغيرها من دول الخليج تمتلك مشاريع زراعية وإنتاجاً محلياً متفاوتاً من الخضروات والفواكه، وتعمل على تطوير تقنيات الزراعة المحمية والري وإدارة الموارد المائية.
كما يمتلك العراق قاعدة زراعية واسعة وإمكانات إنتاجية يمكن أن تسهم في تغطية احتياجات السوق خلال مواسم معينة.
لكن الإنتاج المحلي في المنطقة يواجه تحديات معروفة، أبرزها محدودية الموارد المائية في بعض المناطق، وارتفاع درجات الحرارة، وتكاليف الطاقة والتبريد، وتفاوت الإنتاج الموسمي، وتحديات التخزين والنقل بعد الحصاد.
ومن هنا، فإن تقوية الأمن الغذائي لا تعني إغلاق الأسواق أمام الواردات، بل تحقيق توازن بين الإنتاج المحلي والاستيراد، بحيث لا يؤدي نقص محصول محلي إلى أزمة في السوق، ولا يؤدي فائض الواردات إلى الإضرار بالمزارعين.
وتحتاج هذه المعادلة إلى بيانات دقيقة عن حجم الإنتاج والطلب والمخزون، وتنسيق بين الجهات الحكومية والقطاع الزراعي والمستوردين والموزعين.
عاشراً: التحديات اللوجستية.. المنتج البديل لا قيمة له إذا لم يصل بجودة مناسبة
قد تتوافر المنتجات الزراعية في مصر أو تركيا أو الأردن أو المغرب، وقد تكون أسعارها مناسبة عند المصدر، لكن وصولها إلى الأسواق العراقية والخليجية يتطلب حسابات دقيقة.
فالمنتجات الطازجة ليست سلعاً يمكن نقلها وتخزينها دون مراعاة ظروفها؛ إذ تتأثر بدرجات الحرارة والرطوبة ومدة النقل وطريقة التعبئة والتحميل والتفريغ.
وتبرز أمام الشركات المصدرة والمستوردين مجموعة من التحديات:
- تكلفة النقل: يجب حساب التكلفة النهائية حتى وصول المنتج إلى سوق الجملة، وليس الاكتفاء بسعر الشراء من المزرعة أو محطة التعبئة.
- سلسلة التبريد: تحتاج المنتجات الحساسة إلى درجات حرارة مناسبة خلال النقل والتخزين، لتقليل التلف والحفاظ على الجودة.
- انتظام التوريد: لا تكفي شحنة واحدة لإثبات قدرة الشركة على تلبية احتياجات السوق؛ بل يجب التأكد من قدرتها على توفير الكميات بصورة متكررة.
- مواصفات الجودة: تختلف متطلبات الأسواق بحسب نوع المنتج والجهة المستوردة، ولذلك ينبغي تحديد الحجم والفرز والتعبئة ودرجة النضج قبل الشحن.
- الإجراءات الرسمية: تختلف متطلبات الاستيراد والشهادات الصحية والنباتية من دولة إلى أخرى، كما قد تخضع بعض المنتجات لقيود موسمية أو تنظيمية.
- تقلبات الأسعار: قد تتغير الأسعار بسرعة نتيجة اختلاف المعروض أو الطلب أو تكاليف النقل، ما يجعل متابعة السوق ضرورة للمصدر والمستورد.
ومن هنا، فإن الشركة الأكثر قدرة على المنافسة ليست بالضرورة صاحبة السعر الأقل، بل التي تقدم مزيجاً مناسباً من الجودة والسعر والموثوقية وسرعة التسليم.
الحادي عشر: الرزنامة الزراعية والاشتراطات الرسمية.. لا بديل عن معرفة قوانين كل سوق
من الأخطاء التي قد تقع فيها الشركات المصدرة افتراض أن وجود طلب على محصول معين يعني أن استيراده مسموح به طوال العام.
فالعراق يعتمد رزنامة زراعية لتنظيم استيراد بعض المحاصيل وحماية الإنتاج المحلي خلال مواسم توافره، وقد نقلت وكالة الأنباء العراقية عن وزارة الزراعة في يوليو/تموز 2026 أن الرزنامة تتضمن منع استيراد 33 مادة من المحاصيل المتوفرة محلياً.
أما دول الخليج، فلديها أيضاً أنظمة واشتراطات خاصة بالاستيراد الغذائي والحجر الزراعي والصحة النباتية والتعبئة والبيانات المطلوبة على الشحنات.
ولذلك ينبغي على الشركات التي تستهدف أكثر من سوق أن تتعامل مع كل دولة باعتبارها سوقاً مستقلة من الناحية التنظيمية، وأن تتحقق من المتطلبات النافذة قبل تجهيز الشحنة.
كما يجب على المستوردين متابعة قرارات السماح والمنع والتحديثات الرسمية، لأن عدم مطابقة الشحنة للمتطلبات قد يؤدي إلى تأخيرها أو رفضها أو تكبد تكاليف إضافية.
إن فهم القواعد التنظيمية جزء من نجاح التجارة، وليس مجرد إجراء إداري يأتي بعد إتمام الاتفاق.
الثاني عشر: فرصة تجارية أمام الشركات الزراعية في المنطقة.. أسواق تبحث عن موردين جدد
إن تنويع مصادر المنتجات الزراعية في العراق والخليج يفتح المجال أمام الشركات المنتجة والمصدرة في الدول العربية والإقليمية لتوسيع حضورها التجاري.
فالمستوردون لا يبحثون عن أسماء دول فقط، بل يحتاجون إلى شركات حقيقية لديها منتجات متاحة، وكميات واضحة، وأسعار قابلة للمنافسة، وقدرة على الالتزام بمواعيد التوريد.
وتستطيع الشركات المصرية والتركية والسورية والأردنية والمغربية، إلى جانب الموردين في دول الخليج، الاستفادة من هذه الفرصة عبر تقديم عروض تجارية منظمة وموجهة إلى الأسواق المستهدفة.
وينبغي أن يتضمن العرض التجاري بيانات أساسية، من بينها:
- اسم الشركة وبلد المنشأ ومعلومات التواصل.
- المنتجات الزراعية المتاحة وأنواعها وأصنافها.
- الكميات التي يمكن توفيرها يومياً أو أسبوعياً أو موسمياً.
- صور حقيقية للمنتجات ودرجات الفرز والتعبئة.
- الأسعار وشروط البيع والتسليم.
- مواعيد الحصاد وفترات توافر المحاصيل.
- القدرة على النقل والتبريد والتصدير.
- الشهادات والوثائق المطلوبة لكل سوق.
- الأسواق التي سبق للشركة التوريد إليها.
كما أن على المصدرين تجنب تقديم وعود بكميات لا يستطيعون توفيرها؛ فالسمعة التجارية والالتزام بالعقود عاملان حاسمان في بناء علاقات طويلة الأجل مع المستوردين.
الثالث عشر: تطبيق علوة.. ربط الشركات الزراعية بالمستوردين في العراق والخليج
في سوق تتسع فيه الحاجة إلى موردين جدد وتتزايد أهمية الوصول السريع إلى المعلومات التجارية، يصبح وجود قنوات رقمية تجمع الشركات والموردين والمشترين خطوة مفيدة لتسهيل التعارف التجاري وعرض المنتجات.
ومن هذا المنطلق، يعمل تطبيق علوة على إتاحة مساحة للشركات والموردين العاملين في القطاع الزراعي لعرض منتجاتهم والتعريف بنشاطهم والوصول إلى المهتمين بتجارة الخضروات والفواكه.
ولا تقتصر أهمية هذه الفرصة على الشركات العراقية؛ إذ يمكن أن تستفيد منها الشركات الزراعية في مصر وتركيا وسوريا والأردن ودول الخليج وغيرها من الأسواق التي تمتلك منتجات قابلة للتوريد إلى المنطقة.
فالشركة التي تنتج الطماطم أو البطاطس أو البصل أو الحمضيات أو غيرها من المحاصيل تستطيع عرض منتجاتها وبياناتها التجارية، بما يتيح للمستوردين والتجار التعرف على خيارات جديدة والتواصل مع الموردين المحتملين.
وتزداد أهمية هذا الدور عندما تتوزع احتياجات المستوردين بين العراق والسعودية والإمارات والكويت وقطر والبحرين وسلطنة عُمان؛ فكل سوق لديها احتياجات ومواسم ومواصفات مختلفة، ما يجعل الوصول إلى شبكة أوسع من الشركات أمراً ذا قيمة تجارية.
وتدعو علوة الشركات الزراعية والمصدرين وتجار الجملة في العراق والدول العربية والإقليمية إلى التسجيل في التطبيق وإضافة منتجاتهم وبياناتهم، بهدف توسيع فرص التواصل التجاري والتعريف بالمنتجات المتاحة أمام المشترين.
للتعرف على تطبيق علوة:
https://alwairaq.com/الرابع عشر: ماذا تعني هذه التحولات للمستوردين والمصدرين؟
بالنسبة إلى المستوردين في العراق والخليج، فإن المرحلة المقبلة تستدعي مراجعة خطط التوريد وعدم الاعتماد على مصدر واحد للمحاصيل الأساسية، مع بناء علاقات مسبقة مع موردين من دول مختلفة.
ومن الأفضل أن تكون هناك قائمة بديلة للموردين لكل محصول، تتضمن الأسعار والكميات والمواسم وطرق النقل، حتى لا يبدأ البحث عن البدائل بعد حدوث اضطراب فعلي في السوق.
أما الشركات المصدرة، فإن الفرصة لا تقتصر على زيادة المبيعات في المدى القصير؛ بل يمكن أن تتحول إلى علاقات تجارية طويلة الأجل إذا نجحت في إثبات قدرتها على توفير منتجات بجودة ثابتة وأسعار مناسبة.
وبالنسبة إلى الجهات العاملة في القطاع الزراعي، فإن المرحلة تبرز أهمية تطوير قواعد البيانات التجارية، وتحسين المعلومات المتعلقة بالإنتاج والمخزون والأسعار، وتسهيل التواصل بين المنتجين والمصدرين والمستوردين.
كما أن التعاون بين الأسواق العربية في مجال النقل والتخزين والتبادل التجاري قد يساعد على تقليل الهدر وتحسين كفاءة توزيع المنتجات الزراعية.
الخلاصة: خريطة الإمدادات الزراعية في المنطقة أمام فرصة لإعادة التوازن
إن أي اضطراب محتمل في تدفق المنتجات الزراعية الإيرانية إلى العراق أو الأسواق الخليجية لا ينبغي أن يُقرأ باعتباره تغيراً تجارياً محدوداً، بل فرصة لإعادة تقييم منظومة التوريد الزراعي في المنطقة.
فالعراق لديه احتياجات كبيرة في بعض المحاصيل التي ارتبطت تاريخياً بالمورد الإيراني، وقطر تظهر اعتماداً ملحوظاً على الطماطم الإيرانية، كما أن بيانات التجارة تكشف وجود تدفقات إيرانية إلى أسواق خليجية أخرى.
وفي المقابل، تمتلك مصر وتركيا والأردن وسوريا والمغرب قدرات تصديرية يمكن أن تسهم في تنويع مصادر الإمداد، بينما تستطيع دول الخليج نفسها تعزيز الإنتاج المحلي والتجارة البينية والاستفادة من اختلاف المواسم الزراعية.
لكن نجاح هذا التحول لن يتحقق بمجرد تغيير بلد المنشأ؛ بل يتطلب بناء علاقات توريد موثوقة، وتحسين النقل والتخزين، والالتزام بالاشتراطات الرسمية، وتوفير معلومات دقيقة عن الأسعار والكميات ومواسم الإنتاج.
والأهم أن الأسواق لا تحتاج إلى استبدال اعتماد قديم باعتماد جديد، بل إلى شبكة أوسع من الموردين تمنح المستورد خيارات متعددة، وتزيد قدرة السوق على مواجهة تقلبات التجارة والإنتاج والنقل.
ومن هنا، فإن توسيع شبكة الموردين والتجار، وربط الشركات بالمستوردين عبر قنوات رقمية مثل تطبيق علوة، يمكن أن يشكل خطوة عملية نحو سوق زراعية إقليمية أكثر تنوعاً ومرونة، تستفيد فيها الدول المنتجة من فرص التصدير، وتحصل فيها الأسواق المستوردة على خيارات أوسع لتأمين احتياجاتها.